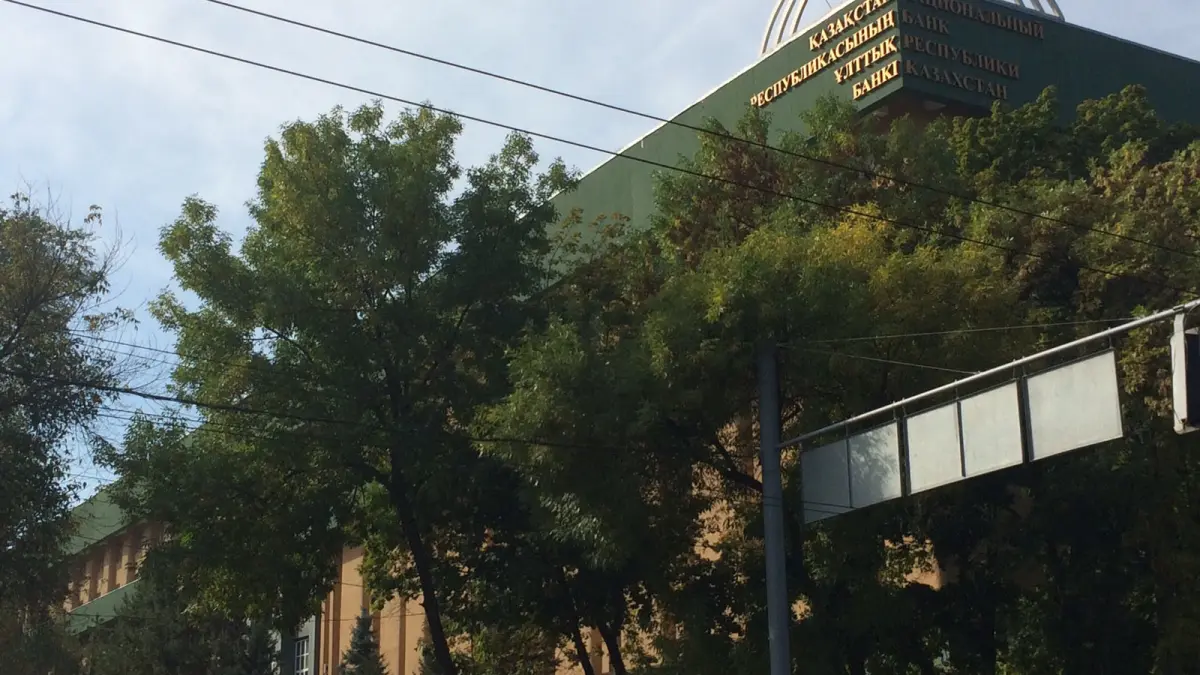
Астана, 23 қазан. Ұлттық банк төрағасы Тимур Сүлейменов базалық мөлшерлеме жөніндегі шешімнен кейінгі баспасөз конференциясында нарықтағы доллар ұсынысының өсуін экспорттық түсіммен, бейрезиденттердің салымдарымен және сыртқы қарыздармен түсіндірді.
Ол сондай-ақ ақша-кредит саясаты жөніндегі комитет мөлшерлемені сақтау, 0,25 және 0,5 п.т.-ға төмендету арасында таңдағанын, ал 1 п.т.-ға төмендету қарастырылмағанын айтты.
Валютаның бірінші көзі ретінде Сүлейменов экспортты атады: оның айтуынша, мұнай 70–80%-ға, мыс пен басқа металдар 11–15%-ға қымбаттады. Тағы екеуі — Қазақстанның мемлекеттік борышына қаржы салатын бейрезиденттер және «Бәйтерек», «Самұрық-Қазына», жеке компаниялар мен банктер тартқан шетелдік қарыздар. Оның ойынша, долларлардың «артық болуы» туралы айту дәл емес: алдыңғы кезеңмен салыстырғанда валютаның қосымша ұсынысы туралы айтқан дұрысырақ.
Теңгенің нығаюы туралы Ұлттық банк басшысы оның мөлшерлеме жөніндегі шешімде маңызды рөл атқарғанын айтты: Қазақстан азық-түліктің шамамен 28%-ын, аралық және инвестициялық тауарлардың шамамен 58%-ын импорттайды. «Біз храповик әсерін түсінеміз: бағалар бір рет орныққан соң сирек кері қайтады, бірақ, ең болмағанда, бұл бағаларды одан әрі өсірмеуге мүмкіндік берді», — деді ол. Экономикадағы храповик әсері — бір жаққа ғана айналатын храповик механизмі сияқты, бағалардың оңай өсіп, мүлдем дерлік төмендемейтін қасиеті.
Қадамды таңдау туралы Сүлейменов түсіндірді: комитет мүшелерінің бір бөлігі мөлшерлемені сақтауды, бір бөлігі 0,25-ке, бір бөлігі 0,5 п.т.-ға төмендетуді ұсынды. «Мұндай мөлшерлеме деңгейінде 0,25-ке төмендету жеткілікті әсер бермеуі мүмкін, сондықтан 0,5-ке баруға шешім қабылдадық», — деді ол. 2027 жылы, жылдық деректерден ҚҚС-ты көтерудің әсері шыққанда, инфляцияның статистикалық баяулауына байланысты мөлшерлемені жедел төмендетуге Ұлттық банк ниетті емес.
Мәні неде: Мықты теңге — қымбат мұнайдың, бейрезиденттер ақшасы ағынының және сыртқы қарыздардың салдары, ол Ұлттық банкке мөлшерлемені төмендетуге көмектесті. Бірақ ол бағаларды кері қайтара алмайды: ең жақсы жағдайда олардың өсуін тежейді.
Бұл кімге тиімді: Импорттаушылар мен импорттық тауарларды сатып алушыларға — арзанырақ валюта; қарыз алушыларға — мөлшерлеменің төмендеуі. Долларда түсім алатын экспорттаушылардың теңгедегі табысын мықты теңге азайтады.
Негізгі мәлімет: 23 қазанда Ұлттық банк базалық мөлшерлемені 16,25%-дан 15,75%-ға төмендетіп, оның 2026 жылдың соңына дейін өзгеру ықтималдығын төмен деп атады; келесі шешім — 4 желтоқсанда.
Пайдаланылған дереккөздер тізімі: BES.media, Zakon.kz
Материалды дайындау кезінде жасанды интеллект пайдаланылды.