Астана, 5 ноября. Национальный банк опубликовал исследование с описанием Квартальной прогностической модели, результаты которой, по его словам, служат основой решений по денежно-кредитной политике, сообщил Нацбанк.
Работа № 2026-11 вышла 3 ноября в серии «Экономические исследования Национального Банка» на странице исследований. Её написали Мөлдір Самат, Константин Орлов и Амантай Букенов из Департамента денежно-кредитной политики и Карел Мусил, доцент Пражского экономического университета и советник МВФ по экономической политике. Банк оговаривает: мнения в исследовании отражают позицию авторов и могут не совпадать с официальной позицией Нацбанка.
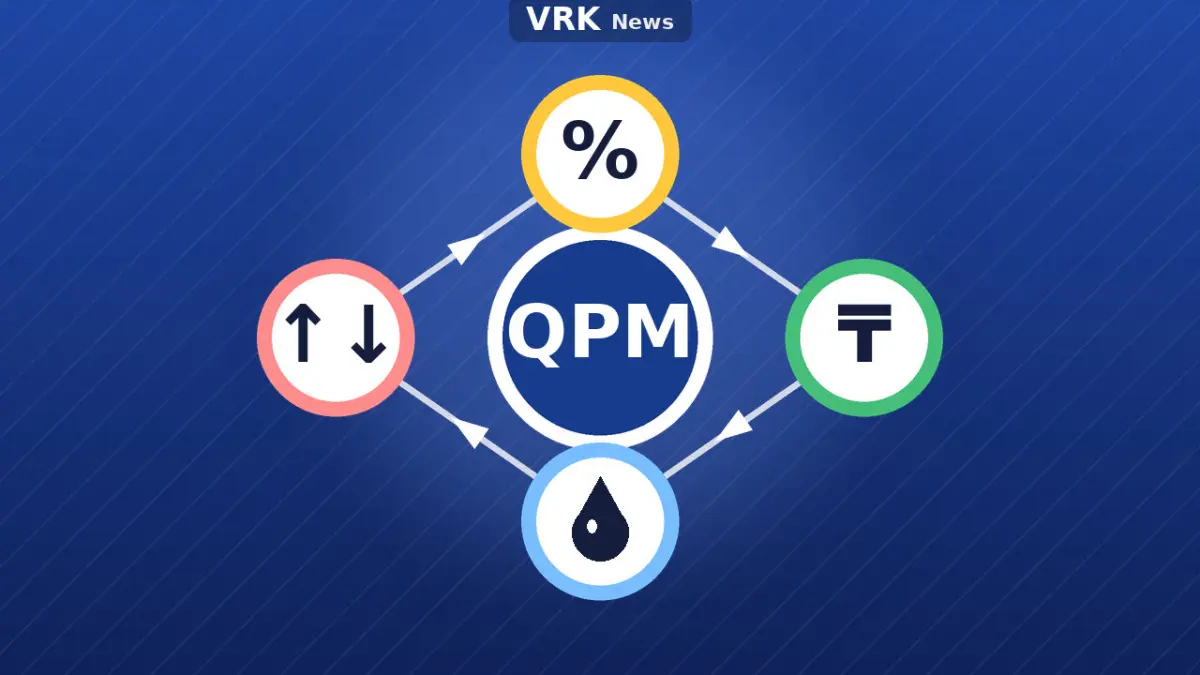
Модель, QPM, называют полуструктурной: она соединяет экономическую теорию с особенностями страны и проще больших моделей, которые выводят всё из поведения людей и фирм. В Нацбанке её применяют с 2016 года в Системе прогнозирования и анализа политики, внедряли вместе с экспертами МВФ. Каждый квартал на ней считают базовый прогноз и альтернативные сценарии, оценивают внутренние и внешние шоки и готовят рекомендации по базовой ставке.
Есть в модели и особенности, свойственные Казахстану. Целевая переменная — базовая инфляция: из неё убраны регулируемые коммунальные услуги и топливо, цены на которые во многом зависят от административных решений. В прогнозе их задают вне модели. Остальные цены делят на продовольствие и непродовольственные товары и услуги. Внешним ориентиром для продовольствия служит индекс ФАО на зерновые, для остальных товаров — инфляция в России, Китае и Евросоюзе. Отдельно модель учитывает расходы государства и квазигосударственного сектора и цены на нефть.
Правило ставки устроено так: Нацбанк реагирует не только на отклонение инфляции от цели и на разрыв выпуска, но и на отклонение курса от равновесного. Вес курса задаёт коэффициент мобильности капитала. В начале режима инфляционного таргетирования он равнялся 0,1, теперь — 0,4. Авторы объясняют рост снижением долларизации, большей вовлечённостью страны в мировые финансовые потоки и более прозрачными коммуникациями Нацбанка. Цель по инфляции в модели — 5% год к году.
Модель показывает и то, как действует ставка. Сама ставка реагирует на шок сразу, а выпуск и инфляция снижаются лишь через несколько кварталов. Рост цен на нефть укрепляет теңге и снижает инфляцию. Бюджетный импульс ускоряет инфляцию: экономика возвращается к равновесию раньше, чем цены к цели.
В чём суть: Документ объясняет, почему решения по ставке работают с задержкой: эффект на цены приходит через кварталы. Он же показывает, что Нацбанк держит в уме не только инфляцию, но и курс, нефть и бюджетные расходы.
Кому это выгодно: По оценке авторов, самому Нацбанку: модель делает прогнозы согласованными, помогает оценивать риски и последствия вариантов политики. Банкам и аналитикам открытое описание даёт правила, по которым регулятор реагирует на инфляцию и курс.
Бэкграунд: Полуструктурная модель — середина между чисто статистической и «структурной», где каждое уравнение выведено из поведения людей и фирм: часть связей берут из теории, часть подгоняют под данные страны. Квартальную прогностическую модель в начале 1990-х придумали в Банке Канады, а в 2006 году экономисты МВФ закрепили «каноническую» схему из четырёх частей: спрос, предложение, процентный паритет и правило ставки. Кривая Филлипса — связь между инфляцией и загрузкой экономики; она названа по новозеландскому экономисту Альбану Уильяму Филлипсу, который описал её в 1958 году. Кривая IS (от английского investment–saving, «инвестиции — сбережения») связывает спрос и реальную ставку. Правило Тейлора — формула, по которой ставка зависит от инфляции и разрыва выпуска; её в 1993 году предложил американский экономист Джон Тейлор. Разрыв выпуска — процентное отклонение фактического производства от потенциального. Трансмиссионный механизм — путь, которым решение по ставке доходит до цен; «трансмиссия» от латинского transmissio, «передача». Инфляционное таргетирование — режим, при котором центробанк объявляет цель по инфляции и подчиняет ей ставку.