Астана, 9 ноября. Обязательное страхование жилья от землетрясений, паводков и лесных пожаров сначала проверят в трёх областях: это одна из 18 инициатив Программы развития страхового рынка на 2026–2030 годы, сообщило Агентство Республики Казахстан по регулированию и развитию финансового рынка (АРРФР).
Программу утвердили 30 октября совместным постановлением правлений агентства и Национального банка Казахстана; о ней агентство рассказало 9 ноября. Документ подготовлен по поручению Президента, которое прозвучало на расширенном заседании Правительства 10 февраля 2026 года. Инициативы распределены по шести направлениям, и 12 из них планируют закрепить в проекте нового закона «О рынке страхования»: до конца года его собираются внести в Курултай.
Отправной точкой служат цифры рынка. За последние пять лет активы страховых организаций выросли с 1,8 до 3,9 трлн тенге. Страховые премии увеличились с 815 млрд до 1,9 трлн тенге (по подсчёту агентства, в 2,4 раза), а страховые выплаты — со 127 до 461 млрд тенге, в 3,6 раза. Если сопоставить названные цифры, доля выплат в премиях выросла примерно с 16% до 24%. Доля активов страховщиков в ВВП остаётся небольшой, около 2,7%, и агентство видит в этом потенциал роста.
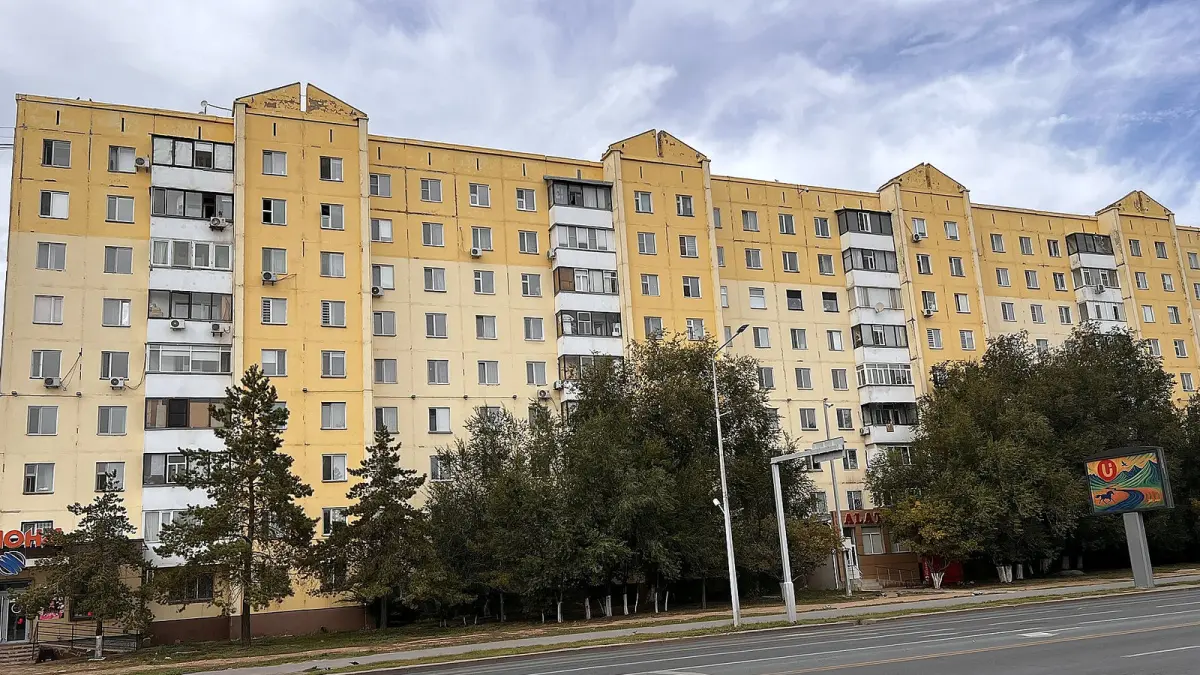
Самое заметное для граждан — страхование жилья. Программа предусматривает единый режим регулирования для восьми обязательных классов и десяти «вменённых» видов страхования и вводит новый обязательный класс — страхование жилищ от землетрясений, наводнений и лесных пожаров. Внедрять его планируют поэтапно: после отлагательного периода в пилотном режиме в трёх областях, затем в 16 областях, подверженных катастрофическим рискам. Какие три области выберут, когда начнётся пилот, сколько будет стоить полис и кто за него заплатит, агентство не сообщило. В дальнейшем рассмотрят расширение защиты на медицинское страхование иностранных туристов, агрострахование, страхование недвижимости от пожаров и ответственность по отдельным предпринимательским рискам перед потребителями.
Для добровольного страхования предусмотрены пенсионные аннуитеты — гарантированные, инвестиционно-связанные и гибридные. Аннуитет — договор, по которому страховщик в обмен на накопленную сумму регулярно выплачивает человеку деньги, как правило пожизненно. Добровольное медицинское страхование агентство видит дополнением к обязательному медицинскому страхованию (ОСМС).
Отдельный блок — посредники. Страховые брокеры будут развивать независимое консультирование, а страховые агенты смогут работать с несколькими страховщиками и продавать обязательные страховые продукты, при этом для них ужесточат требования к обучению и ежегодному подтверждению квалификации. Неформальных посредников, которые помогают при урегулировании страховых случаев, предлагают упорядочить: внести в специальный реестр, обязать раскрывать комиссионное вознаграждение и контролировать недобросовестные практики. Развиваться будут и страховые маркетплейсы — онлайн-площадки, где можно сравнить предложения разных компаний.
Цифровая часть включает электронное оформление договоров добровольного страхования, онлайн-урегулирование страховых случаев и расширение Единой страховой базы данных: номера получат все договоры обязательного страхования, а сама база будет помогать бороться со страховым мошенничеством. Клиенту обещают «открытую цифровую среду», где он сам управляет передачей своих страховых данных. Появятся Центральный актуарий (специалист по расчёту страховых тарифов и резервов) и Центр развития страховых компетенций.
Для малого и среднего бизнеса предусмотрены новые решения по покрытию рисков, способных остановить работу. Развивать собираются и страхование на принципах исламского финансирования — «исламские окна» (подразделения страховщиков с такими продуктами) и такафул, форму взаимного страхования, в которой участники совместно покрывают убытки друг друга. Страховщиков хотят сделать и институциональными инвесторами, то есть источником долгосрочных денег для экономики.
Кроме того, программа упрощает допуск на рынок филиалов иностранных страховых и перестраховочных организаций. При их оценке в первую очередь будут смотреть на финансовую устойчивость, кредитный рейтинг и возможность обмена информацией между надзорными органами, а для надёжных компаний с высокими рейтингами процедуры упростят. Одновременно агентство будет совершенствовать перестраховочную политику, систему гарантирования страховых выплат и надзор по принципам Solvency II — европейской системы требований к платёжеспособности страховщиков, действующей в Евросоюзе с 2016 года.
В чём суть: Государство описало, как собирается превратить страхование из набора обязательных полисов в привычную защиту семьи и бизнеса: новый обязательный полис на жилой дом, поэтапный запуск, более прозрачные посредники и цифровые договоры. Главное, чего не хватает документу в изложении агентства, — сроков и цены: пока названо только число областей пилота.
Кому это выгодно: По словам агентства, гражданам и предпринимателям: страховка должна помогать семье справляться с непредвиденными расходами и сохранять жильё и накопления, а бизнесу — продолжать работу при серьёзных рисках. Страховым агентам программа даёт право работать с несколькими компаниями, а иностранным страховщикам — упрощённый выход на казахстанский рынок. Что получат нынешние страховщики и во что обойдётся обязательный полис владельцам домов, агентство не говорит.
Бэкграунд: Страховой рынок Казахстана за пять лет вырос, но по доле активов в ВВП, около 2,7%, остаётся небольшим: именно это агентство называет главным резервом роста. Страховое посредничество власти упорядочивают и сейчас: о требовании к агентам указывать комиссию в полисе мы писали 3 ноября.
Ранее мы также писали о том, как страховые агенты должны указывать комиссию в полисе.